

Nov 2, 2026 · @Fabien
Encore une promesse blockchain ?
La tokenisation des actions, nous en entendons parler depuis bientôt dix ans. Des jetons qui circulent 24 heures sur 24, un règlement instantané, des intermédiaires devenus inutiles… La promesse a souvent précédé la réalité, et beaucoup d’entre nous ont appris à hausser les épaules.
Pourtant, deux annonces récentes méritent qu’on s’y arrête. D’un côté, la DTCC, qui conserve l’essentiel des titres détenus par les banques et brokers américains, ouvre un service qui crée un jumeau numérique de ces titres sur une blockchain, d’abord sur un premier lot de valeurs et pour les établissements qui choisissent d’y adhérer. De l’autre, une cinquantaine de sociétés cotées, parmi lesquelles JPMorgan, Microsoft et Goldman Sachs, s’opposent à ce que leurs actions soient échangées sur OKXICE, la plateforme 24/7 créée par OKX et ICE, le propriétaire du NYSE.
La même semaine, Wall Street adopte donc la tokenisation et en refuse une version. Contradiction ? Pas vraiment. Ce qui se joue n’est pas tant la technologie que la question de savoir qui tient les rails, et surtout ce que ces rails doivent continuer à garantir.
Le règlement instantané, une bonne idée ?
L’argument revient souvent : si le titre et le cash s’échangent au même instant, il n’y a plus de transaction en attente, donc plus de risque à couvrir. Rappelez-vous janvier 2021 et la frénésie autour de GameStop : la chambre de compensation américaine, la NSCC, a réclamé en pleine nuit plusieurs milliards de dollars de garanties à Robinhood, qui a dû bloquer les achats de ses clients. Un modèle de règlement instantané entièrement préfinancé aurait considérablement réduit l’exposition à l’origine de cet appel, mais au prix d’une mobilisation plus importante de liquidités et de titres.
Mais attention à ne pas jeter ce qui fonctionne. Avant de régler, la NSCC se place entre chaque acheteur et chaque vendeur, puis compense l’ensemble des ordres de la journée pour ne régler que les soldes. Si un broker a acheté pour 100 et vendu pour 160, il ne reçoit que 60. À l’échelle du marché, la DTCC indique que ce mécanisme réduit d’environ 98 % les montants à échanger réellement. En contrepartie, chaque membre dépose une garantie, calculée sur le risque de ses positions, et c’est ce dépôt qui a explosé pour Robinhood.
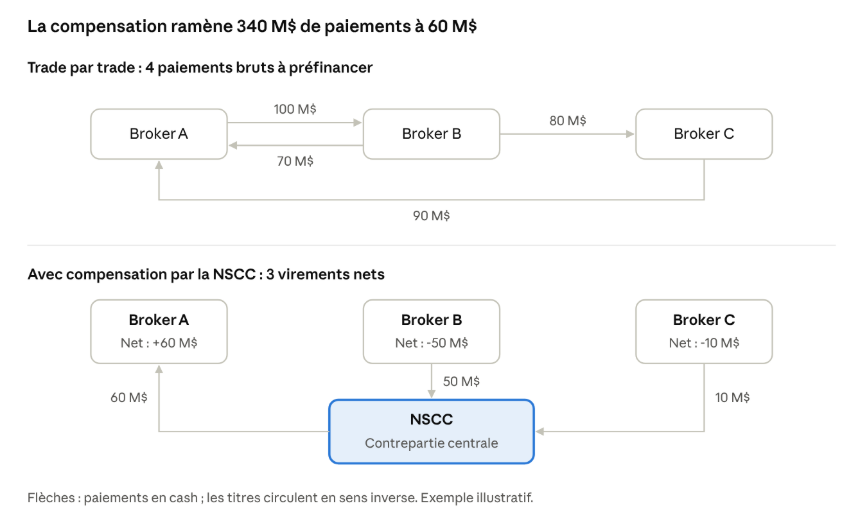
Règlement brut contre compensation · 3 brokers, 4 trades
Les mêmes quatre transactions : réglées une à une, elles mobilisent 340 millions ; compensées, il ne reste que 60 millions à faire circuler.
Le règlement atomique supprime le risque, mais il supprime aussi la compensation. Chaque trade doit être préfinancé, en cash comme en titres. Nous échangeons donc un coût de garantie contre un coût de liquidité : très favorable à un néo-broker aux pics d’activité imprévisibles, nettement moins à un teneur de marché qui achète et revend toute la journée. C’est d’ailleurs pourquoi les trades exécutés en bourse restent réglés en J+1, même sous forme tokenisée.
Le vrai sujet : le collatéral du samedi
Si le règlement instantané n’est pas l’enjeu principal, que change réellement la tokenisation ? La réponse se trouve dans la feuille de route de la DTCC elle-même : après les transferts entre participants, la prochaine étape est le collatéral tokenisé. Autrement dit, les titres remis en garantie pourront circuler quand les systèmes actuels sont fermés.
Prenons un exemple. Un fonds a un portefeuille de swaps sur actions avec une banque, et leur contrat prévoit une marge de variation quotidienne. Un samedi matin, une annonce fait chuter les marchés qui tournent déjà en continu, et l’exposition de la banque augmente de 50 millions. Aujourd’hui, rien ne bouge avant lundi : les systèmes de paiement et le dépositaire sont fermés, et la banque porte ce risque pendant tout le week-end. Pour s’en protéger, elle exige en permanence une marge initiale plus élevée, que le fonds immobilise même quand le week-end est calme. Avec des titres tokenisés, l’appel de marge peut être émis, l’éligibilité du collatéral vérifiée et les jetons transférés en quelques minutes, sans que les titres eux-mêmes quittent le dépositaire.
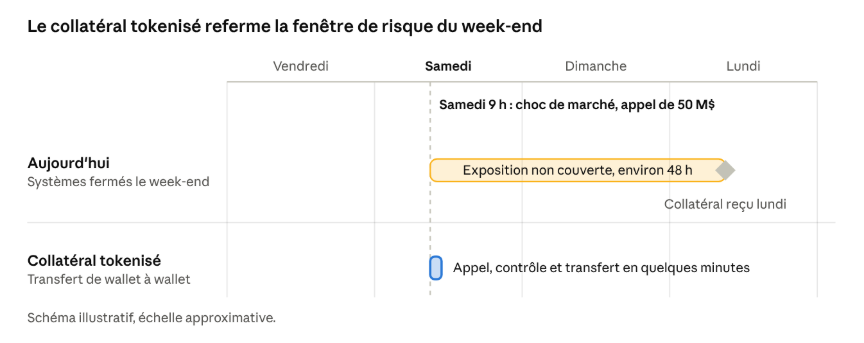
Appel de marge un samedi · aujourd’hui et avec collatéral tokenisé
Le choc est le même dans les deux cas : ce qui change, c’est la durée pendant laquelle la banque reste exposée sans garantie.
Ce n’est plus de la science-fiction. En 2023, JPMorgan a annoncé une première transaction où BlackRock a remis à Barclays, en garantie d’un dérivé, des parts tokenisées d’un fonds monétaire. La tokenisation ne remplace donc pas la compensation : elle permet de faire fonctionner ses garde-fous, appels de marge et mobilisation des garanties, sur un marché qui ne ferme plus. C’est la condition préalable au trading 24/7, et non sa conséquence.
Et l’Europe, alors ?
On pourrait croire l’Europe en retard. Sur le marché lui-même, c’est en partie vrai : aucune plateforme réglementée n’échange à grande échelle des actions européennes tokenisées, et le régime pilote DLT, en vigueur depuis 2023, reste peu utilisé à cause de plafonds jugés trop bas. La Commission propose de le réformer, mais l’accord politique n’est pas attendu avant fin 2027. Quant aux actions tokenisées proposées aux particuliers, elles répliquent souvent un prix sans conférer de droits d’actionnaire, ce qui a conduit l’ESMA à mettre en garde contre le risque de confusion.
Sur l’infrastructure, en revanche, l’Europe a pris une longueur d’avance. Depuis le 21 septembre 2026, Pontes permet de régler des transactions sur actifs tokenisés en monnaie de banque centrale, avec des participants comme Société Générale, Deutsche Bank ou la Caisse des Dépôts. C’est précisément la brique qui manque encore outre-Atlantique, où le cash tokenisé reste sur la feuille de route de la DTCC. Sans oublier le collatéral : depuis le 30 mars 2026, l’Eurosystème accepte en garantie la version tokenisée d’actifs déjà éligibles, et Clearstream a annoncé en juin que les titres émis sur sa plateforme D7 peuvent être mobilisés dans le système de gestion du collatéral de la BCE.
Mais au fait, que recouvrent ces deux noms ? Pontes est le volet de court terme : une passerelle entre les plateformes blockchain et TARGET, l’infrastructure de règlement de l’Eurosystème. Concrètement, quand un titre tokenisé change de mains sur une plateforme DLT, la jambe cash est réglée en euros de banque centrale, en livraison contre paiement, sans passer par un stablecoin ni par une monnaie de banque commerciale. Appia, mené avec la Banque nationale du Danemark, regarde plus loin : il s’agit de dessiner d’ici 2028 un écosystème intégré où monnaie de banque centrale tokenisée, dépôts bancaires tokenisés et stablecoins pourront coexister et circuler, avec un objectif assumé : éviter que des solutions non européennes, en pratique des stablecoins en dollar, n’occupent le terrain les premières.
Une nuance de taille, pourtant : Pontes fonctionne pour l’instant aux heures ouvrées, et l’objectif d’un fonctionnement 24/7 est fixé à 2028. L’Europe a construit les rails avant le marché, les États-Unis font plutôt l’inverse.
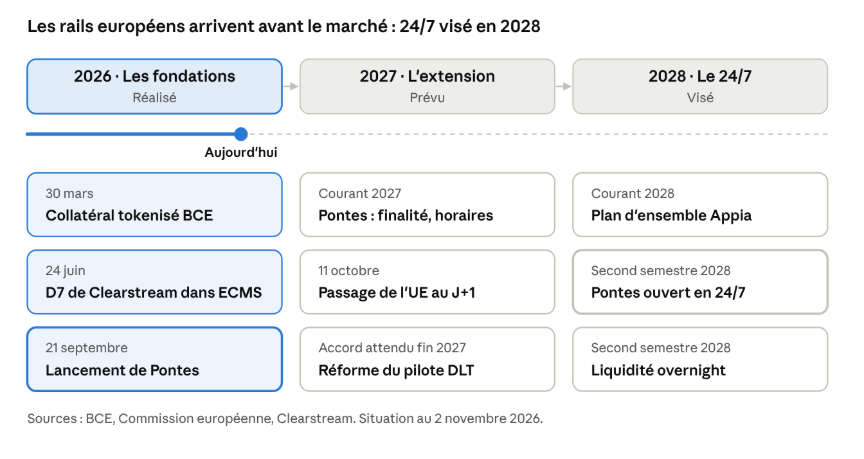
Calendrier européen de la tokenisation · 2026 à 2028
Trois jalons sont déjà franchis en 2026 ; le passage au J+1, la réforme du régime pilote et le fonctionnement 24/7 de Pontes s’échelonnent jusqu’en 2028.
Un marché qui ne dort plus
Le risque est bien là : ouvrir le trading en continu avant que les garde-fous suivent. Le refus massif des émetteurs sur OKXICE en donne un aperçu. Une plateforme qui échappe aux règles de meilleure exécution, des teneurs de marché libres de partir à tout moment, une protection incertaine des détenteurs si l’émetteur du jeton fait défaut… Les banques qui s’y opposent défendent aussi leurs propres rails, mais leurs objections ne sont pas infondées. Et même sur les rails officiels, valoriser un collatéral le samedi, quand le marché des emprunts d’État est fermé, ou s’assurer qu’un nantissement de jeton tient en cas de faillite restent des questions ouvertes.
Pour les systèmes d’information bancaires, le changement le plus lourd n’est d’ailleurs pas la blockchain. C’est le passage d’un monde organisé autour de la fin de journée, avec ses batchs et ses rapprochements, à un monde où moteurs de risque, gestion du collatéral et pilotage de la liquidité tournent sept jours sur sept. Comment faire évoluer des chaînes de traitement conçues pour s’arrêter le vendredi soir ? Quelles compétences faudra-t-il réunir pour traduire un contrat de collatéral en règles exécutables ?